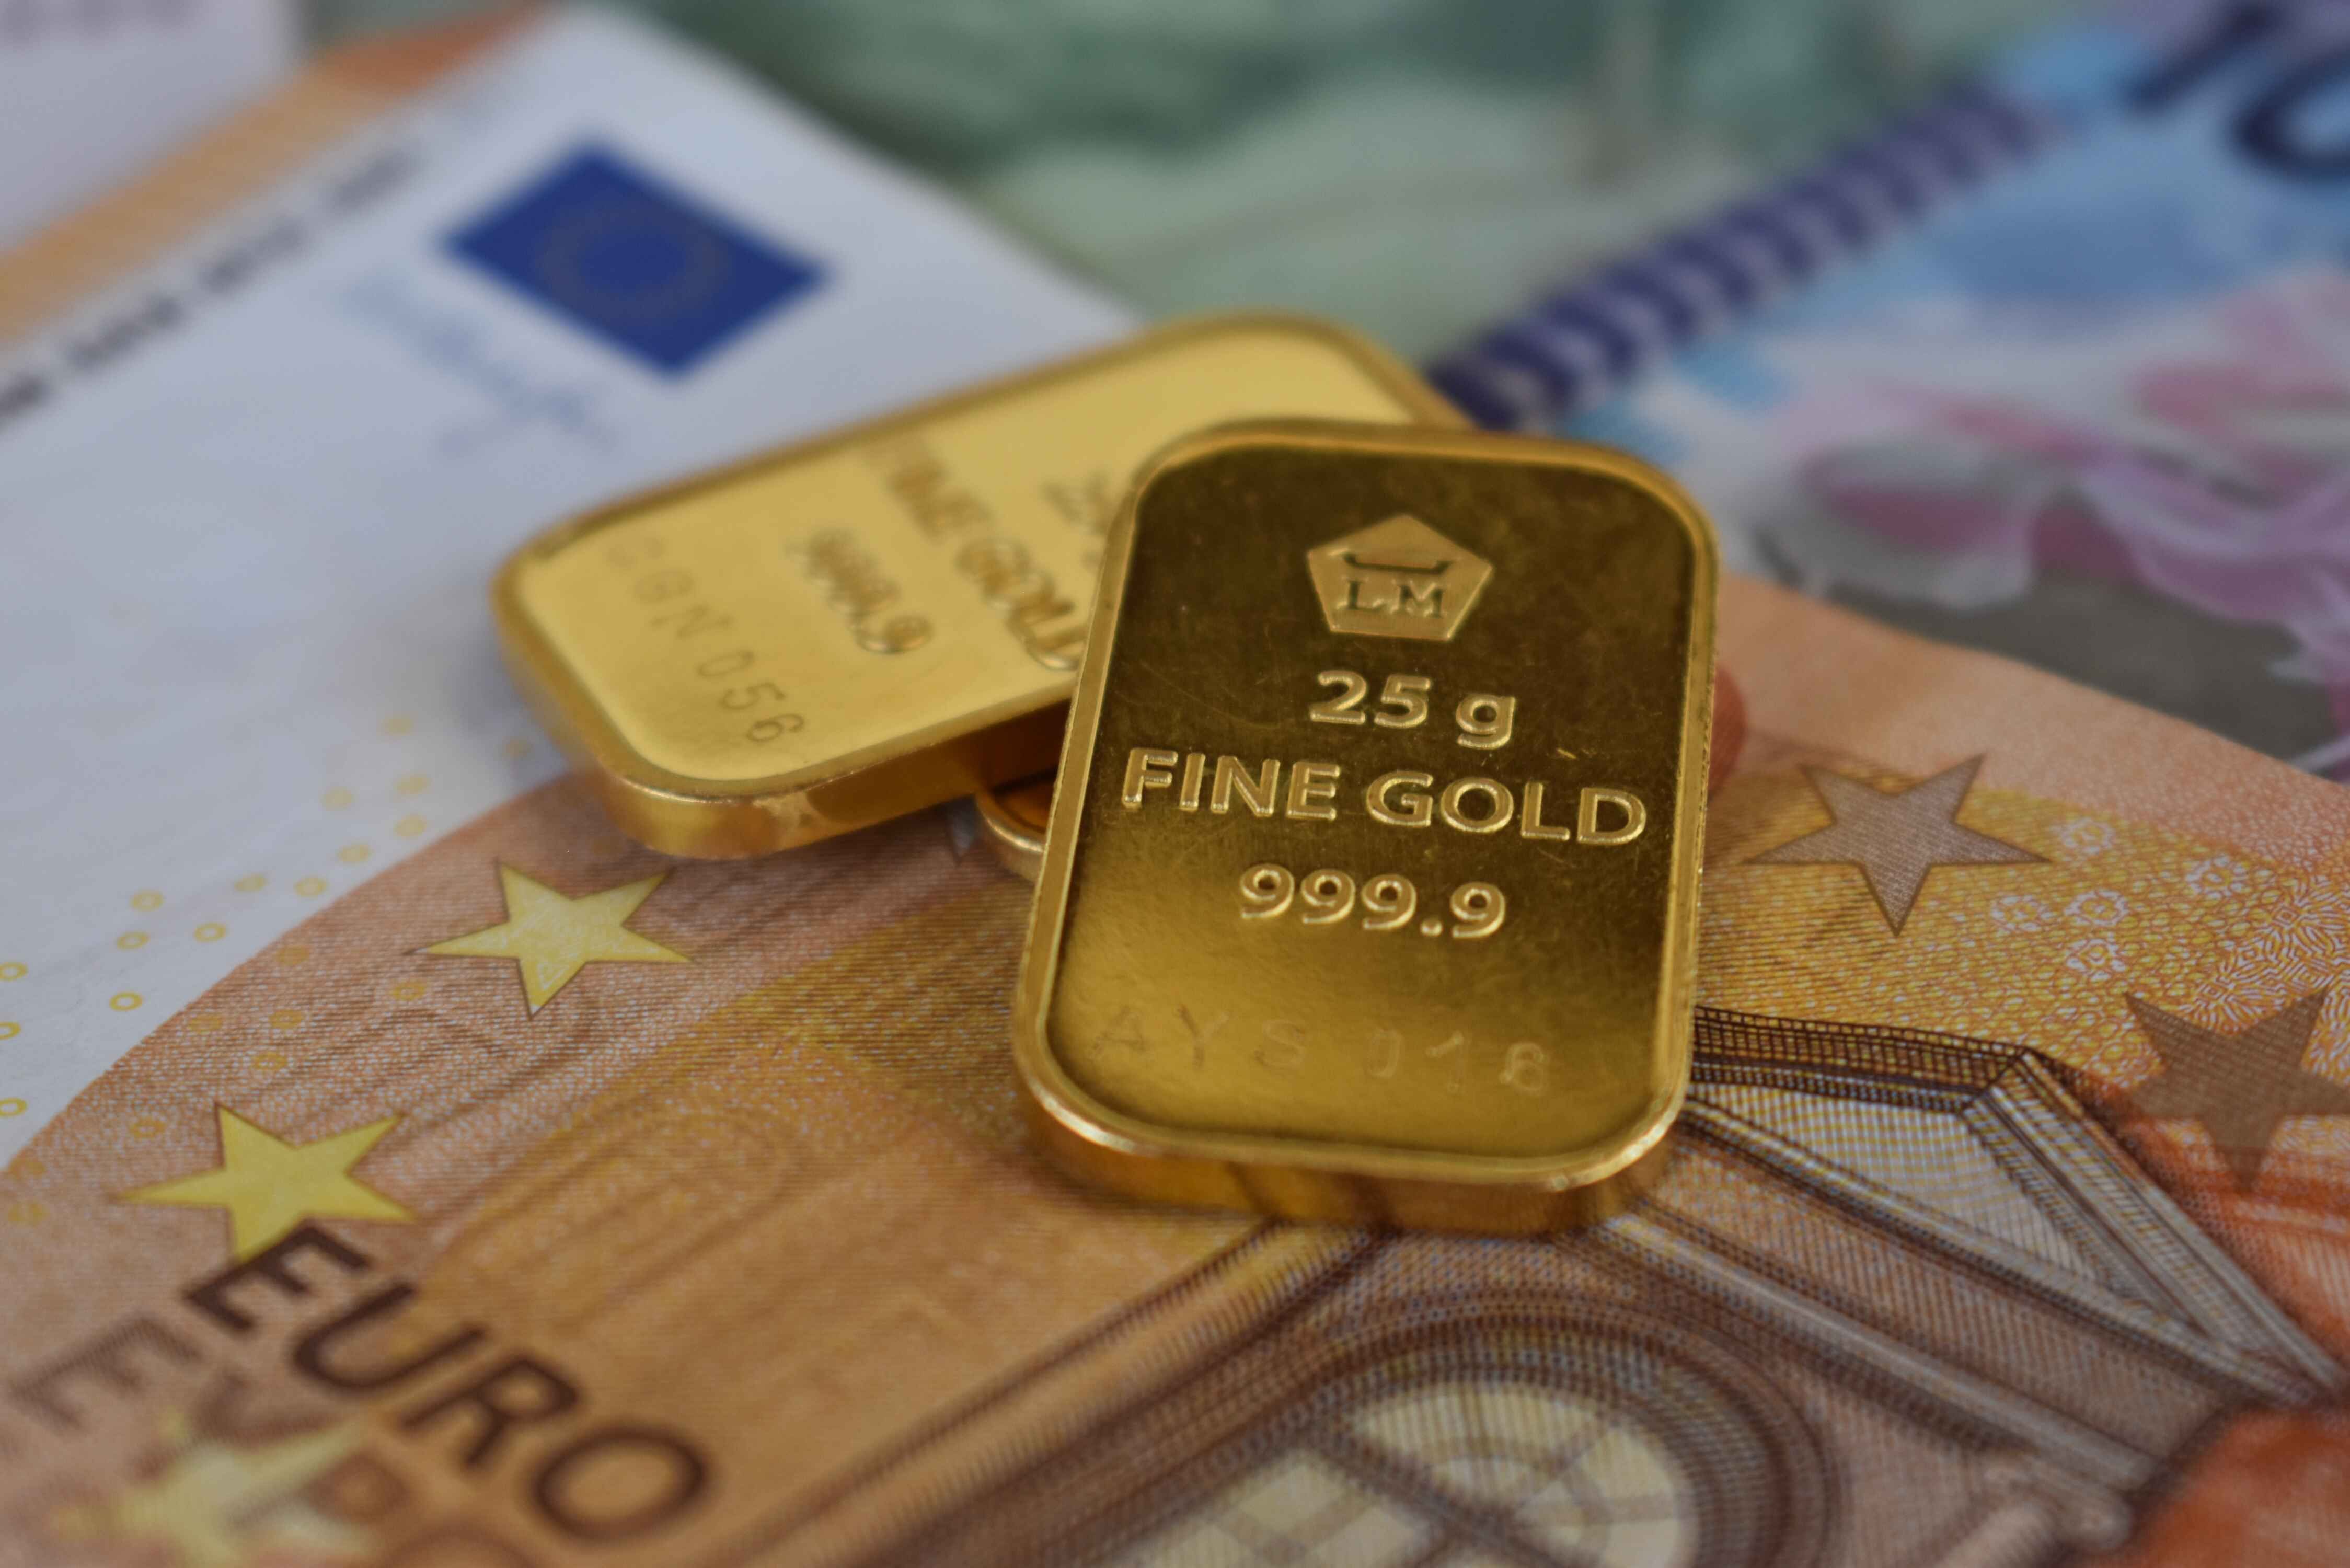
Valeur refuge depuis des siècles, l’or attire toujours autant les investisseurs souhaitant protéger leur patrimoine.
Pour s’assurer des investissements sains, il est indispensable de comprendre la fiscalité de l’or à l’achat comme à la vente.
Cet article traite de la fiscalité de l’or sous toutes ses formes (pièces, lingots, bijoux, or en bourse), à l'achat comme à la vente.
Fiscalité de l’or pour les pièces, lingots et bijoux
L’or, en tant que métal physique, se divise en deux catégories de produits :
- les métaux précieux,
- les objets précieux,
Le code général des impôts définit les métaux précieux comme suit :
Pour un lingot :
- un poid supérieur ou égal à 1 gramme,
- une pureté de minimum 99.5% (995 millièmes),
- une forme de lingot, barre ou plaquette.
Pour une pièce :
- elle est frappée après 1800,
- elle a ou a eu un cours légal dans son pays,
- elle doit contenir 90% d'or pur au minimum,
- son prix de vente n’excédant pas de plus de 80% la valeur d’or qu’elle contient.
Si un produit ne respecte pas ces critères, alors il appartient à la catégorie des objets précieux.
On appelle également les métaux précieux « or d’investissement » ou « or boursable ».
Il s’oppose à l’or refusé en bourse dit « RB » qui est donc des objets précieux.
Fiscalité de l’achat d’or
À l’achat, on distingue un régime fiscal pour chaque type de produits en or :
- L’or d’investissement bénéficie d’une absence de taxes à l’achat.
- Les objets précieux sont soumis à la TVA, de 20% du prix d’achat.
Notez qu’à l’achat, les bijoux sont traités comme des objets précieux. C’est-à-dire soumis à la TVA.
Fiscalité de la vente d’or
Deux régimes fiscaux sont applicables pour la revente de métaux précieux en or :
- la taxe sur les métaux précieux (TMP) de 11.5%,
- la taxe sur la plus-value (TPV) de 36.2% avec abattement annuel de 5% et abattement complet après 22 ans.
Les objets précieux sont quant à eux :
- soumis à la taxe forfaitaire sur les objets précieux (TFOP) lors de la vente d’un objet de plus de 5000 €,
- exonérés de taxe lorsque la valeur de vente de l’objet est inférieur à 5000 €.
Voyons en détail les taxes applicables à l’or.
La TMP : taxe sur les métaux précieux
La TMP s’élève à 11.5% du montant du bien vendu.
C’est le régime fiscal “par défaut”. Il peut s’appliquer à tous ceux qui souhaitent vendre de l’or en tant que métal précieux.
Cette taxe se découpe en :
- 11% de taxe forfaitaire,
- 0.5% de Contribution pour le Remboursement de la Dette Sociale (CRDS).
La TPV : taxe sur la plus-value
La TPV s’applique uniquement sous condition. Il vous faut posséder :
- une facture d’achat nominative ou un acte notarié comportant les numéros de série des produits,
- des produits toujours dans leurs scellés (sauf pour les lingots gravés d’un numéro de série).
Cette taxe s’élève à 36.2% de votre plus value, mais elle bénéficie d’un abattement de 5% chaque année, dès la troisième année de détention.
Prenons l’exemple d’une plus-value de 1000 €.
- Après 2 ans : imposition de 36.2%, soit 362 €
- Après 3 ans : imposition de 34.39%, soit 343.9 €
- Après 10 ans : imposition de 21.72%, soit 217.2 €
- Après 15 ans : imposition de 12,67 %, soit 126.7 €
- Après 20 ans : imposition de 3,62 %, soit 36.2 €
- Après 22 ans : vous serez totalement exonéré de taxes.
L'abattement réduit progressivement la plus-value taxable, ce qui diminue le montant de l’impôt.
| Année | Imposition | Année | Imposition |
|---|---|---|---|
| 2 | 36.2% | 12 | 18.1% |
| 3 | 34.39% | 13 | 16.29% |
| 4 | 32.58% | 14 | 14.48% |
| 5 | 30.77% | 15 | 12.67% |
| 6 | 28.96% | 16 | 10.86% |
| 7 | 27.15% | 17 | 9.05% |
| 8 | 25.34% | 18 | 7.24% |
| 9 | 23.53% | 19 | 5.43% |
| 10 | 21.72% | 20 | 3.62% |
| 11 | 19.91% | 21 | 1.81% |
Cette taxe est plus intéressante à long terme, lorsque l’abattement a réduit le taux imposable.
Elle est également très avantageuse dans le cas d’une donation ou succession car la plus value réalisée entre l'obtention et la vente sera très faible (c’est d’ailleurs pour cela qu’une donation d’or doit impérativement être accompagnée d’un acte notarié)
Lors de la revente de métaux précieux, il est possible, sous certaines conditions, de choisir le régime fiscal le plus avantageux.
Nos conseillers vous indiqueront dans tous les cas le régime fiscal qui vous avantage le plus.
La TFOP : taxe forfaitaire sur les objets précieux
Les objets précieux bénéficient d’une fiscalité particulière :
- En dessous de 5000 € de valeur de revente : l’objet est exonéré de taxes.
- Au delà : il est soumis à la taxe forfaitaire sur les objets précieux de 6.5%.
La fiscalité pour la donation d’or
On distingue deux types de donation :
- le don manuel,
- le présent d’usage (ou don d’usage).
Voyons point par point :
- pourquoi il est crucial de faire un acte notarié en tant que bénéficiaire du don,
- les taxes applicables aux dons manuels,
- les critères qualifiants un don de présent d’usage.
Acte notarié lors d’une donation d’or
Lors d’une donation, posséder un acte notarié vous permet de justifier d’où proviennent vos métaux précieux, et ainsi profiter du régime fiscal de la taxe sur la plus value (TPV).
Pour être conforme, il devra comporter :
- la valeur d’acquisition de vos biens en or,
- leur numéro de série.
La valeur d’acquisition sera déterminée en fonction de la plus haute valeur du cours de l’or entre :
- le moment de la déclaration,
- le moment de la donation,
- le moment de l’enregistrement de la donation.
Dès que vos biens en or sont enregistrés, il est possible de les revendre.
La plus-value constatée entre l’enregistrement et la revente sera alors proche de 0 €, cela vous permet de bénéficier des taxes très faibles voire nulles grâce au régime de la TPV.
Si vous n’êtes pas en mesure de prouver la valeur et la date d’acquisition, vous serez soumis à la taxe sur les métaux précieux de 11.5% du montant de revente.
Le don manuel pour l’or
Le don manuel est défini comme étant la remise de main en main d’un bien mobilier.
Le bénéficiaire est imposé sur la valeur dépassant la somme d’abattement limite d’une période de 15 ans.
Cette somme varie en fonction du lien entre donateur et donataire :
- Entre parents et enfants : 100 000 €
- Entre grand parent et petits enfants : 31 865 €
- Entre frère et sœur : 15 932 €
- Entre arrière-grand-parent et arrière-petit-enfant : 5 310 €
- Entre oncle/tante et neveu/nièce : 7 967 €
Ces abattements sont valables pour le donateur comme pour le donataire.
Cela signifie que sur 15 ans, un enfant peut bénéficier d’une valeur de 100 000 € par parent, sans être taxé.
Le don est imposé sur la somme qui dépasse les abattements, à un taux progressif allant de 5 à 45% :
| Surplus du don imposé | Taux |
| Moins de 8 072 € | 5 % |
| Entre 8 072 et 12 109 € | 10 % |
| Entre 12 109 et 15 932 € | 15 % |
| Entre 15 932 et 552 324 € | 20 % |
| Entre 552 324 et 902 838 € | 30 % |
| Entre 902 838 et 1 805 677 € | 40 % |
| Plus de 1 805 677 € | 45 % |
Le don d’usage pour l’or
Le don d’usage ou présent d’usage est exempté de taxes.
Deux critères définissent une donation comme étant un don d’usage :
- l'événement : il s’agit d’un événement spécial : un anniversaire, un mariage,...
- la valeur : elle est cohérente avec les ressources et le patrimoine du donateur
Le niveau de revenu, la fréquence des cadeaux et l’importance du geste au regard des biens du donateur sont également pris en compte par l’administration fiscale pour déterminer la nature du don.
Notez que l’administration fiscale peut librement requalifier un présent d’usage comme étant un don manuel lors d’un contrôle si elle ne considère pas que les conditions du présent sont respectées.
La fiscalité de la détention d’or
La détention d’or n’est soumise à aucune taxe en France.
Depuis 2018 lorsque l’IFI (Impôt sur la Fortune Immobilière) a pris la place de l’ISF (Impôt de Solidarité sur la Fortune), l’or physique n’est plus soumis à aucune imposition sur sa détention.
Nous vous recommandons toutefois si vous souhaitez investir, d’envisager de stocker votre or dans un coffre sécurisé.
Fiscalité de l’or papier : ETF, compte titres,...
L’or papier bénéficie d’une fiscalité toute autre que pour l’or physique.
Sous cette forme, il est considéré comme une valeur mobilière. La fiscalité appliquée est donc celle des titres financiers.
Le prélèvement forfaitaire unique (PFU) ou « Flat Tax » est de 31,4% de la plus-value réalisée.
Il se divise en :
- 12,8 % d’impôt
- 18,6 % de prélèvements sociaux