Pour garantir un investissement sain dans les métaux précieux, il est essentiel de comprendre leur fiscalité particulière, à l’achat comme à la vente.
Qu’il s’agisse d’acheter ou de vendre des métaux ou objets précieux, plusieurs régimes fiscaux peuvent s’appliquer en France.
L’or comme l’argent sont reconnus comme étant historiquement des valeurs refuge.
Pour contrer l’inflation ou pour se protéger de crises économiques, les métaux précieux sont des choix d’investissement particulièrement intéressants.
Nous vous expliquons tout ce qui importe sur l’or et l’argent sous toutes ses formes (pièces, lingots, bijoux et sous forme papier).
Différentes taxes pour différents produits
Lorsqu’on parle de métaux physique, il est crucial de faire une distinction entre :
- produit d’investissement,
- bijou,
- produit industriel.
trois catégories de produits pour trois régimes fiscaux bien distincts, le Code Général des impôts définit des critères précis pour chacune.
Produit d’investissement, bijou ou produit industriel ?
Voici les critères qui définissent chaque catégorie.
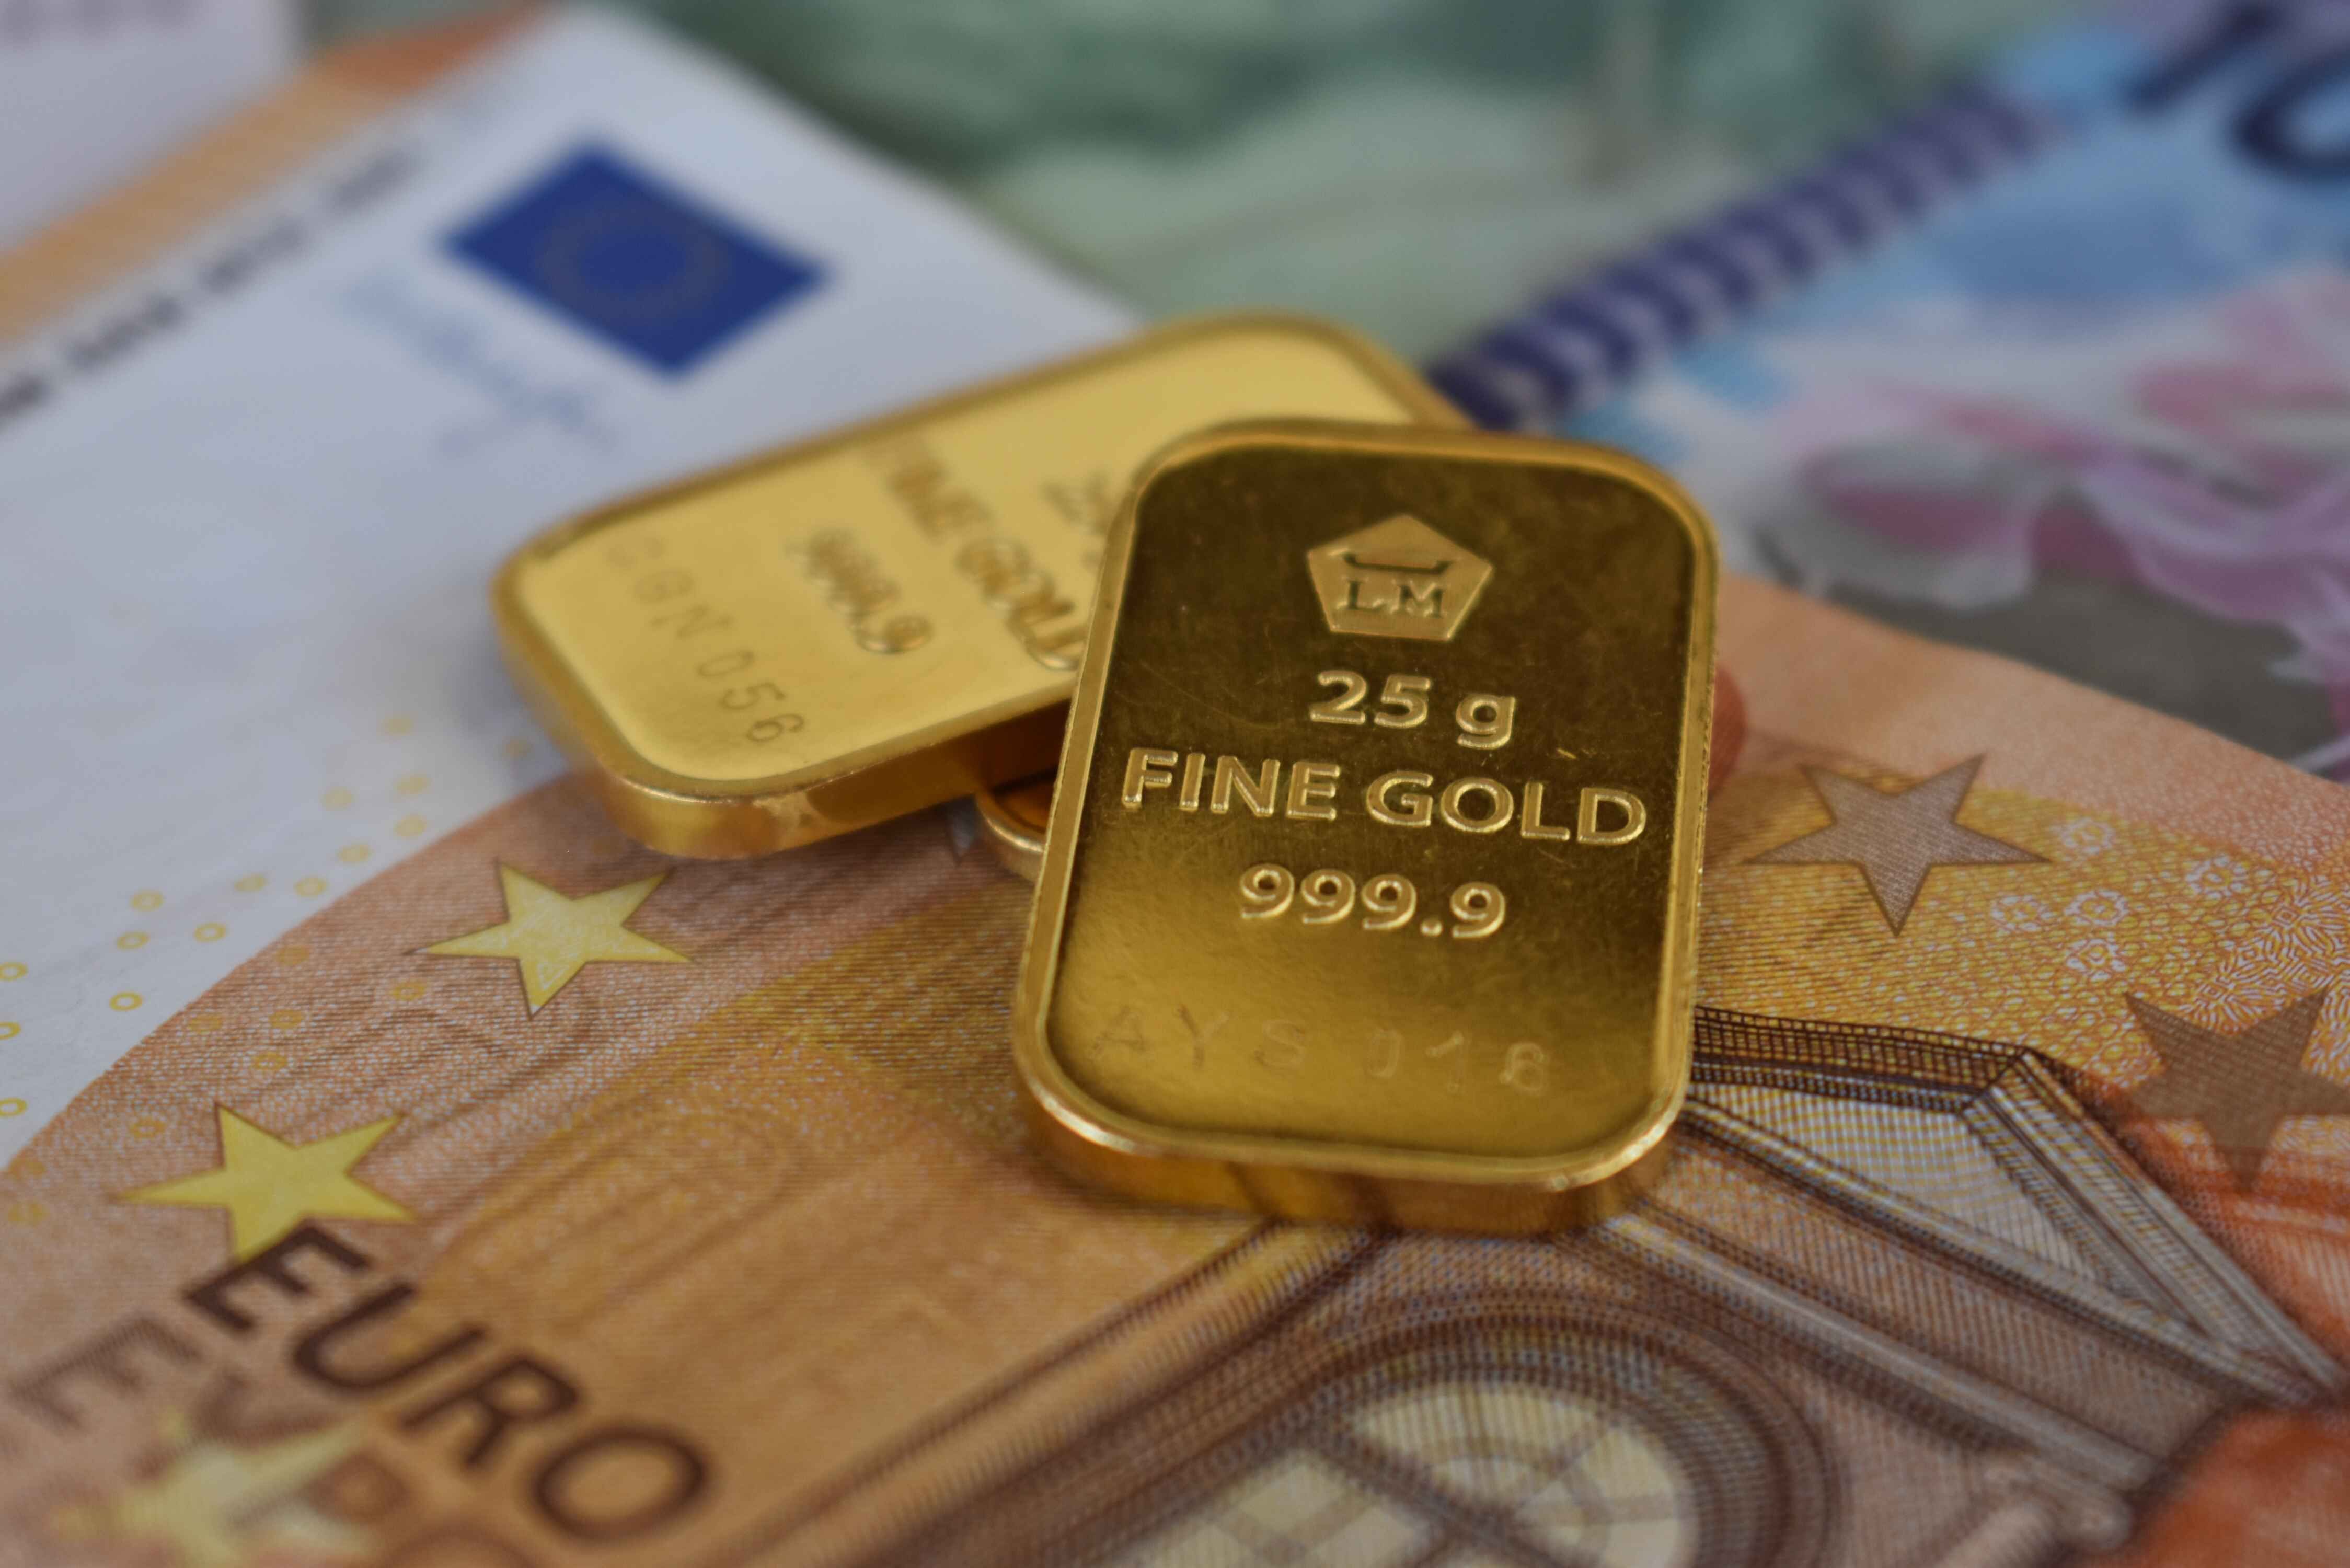
Un lingot est considéré comme un produit d’investissement s’il respecte les critères suivants :
- une forme de barre, de lingot ou de plaquette,
- un poids supérieur à un gramme,
- un titrage égal ou supérieur à 995 millièmes.
Une pièce est considérée comme un produit d’investissement si :
- elle a été frappée après 1800,
- elle a (ou a eu) cours légal dans son pays d’origine,
- elle contient au moins 900 millièmes de son métal en métal pur,
- son prix de vente n’excède pas de plus de 80 % la valeur du métal précieux qu’elle contient.
Les bijoux sont les objets d’or et d’argent travaillés.
Un produit industriel est un produit sous forme de matière première ou de produit semi-fini, d’une pureté égale ou supérieure à 325 millièmes, qui ne répond pas aux critères de produit d’investissement ci-dessus — un lingot d’argent destiné à un usage industriel, par exemple.
Voyons ce que ces trois catégories de produits impliquent à l’achat comme à la vente.
Taxes à l’achat d’or et d’argent physique
Pour les produits d’investissement, l’achat est exonéré de taxe.
Les produits industriels sont soumis à la TVA correspondant à 20% de la marge du vendeur.
Les bijoux sont systématiquement soumis à une TVA de 20% du montant.
Taxes à la vente d’or et d’argent physique
Pour la vente de produits d’investissement en or et en argent, deux régimes fiscaux sont applicables :
- la taxe sur les métaux précieux (TMP) de 11.5%,
- la taxe sur la plus-value (TPV) de 36.2%, avec abattement annuel de 5%.
Les bijoux sont soumis à la taxe forfaitaire sur les objets précieux (TFOP) de 6.5% si la valeur de revente est supérieure ou égale à 5000 €.
Voyons ces trois taxes en détail.
Taxe sur les métaux précieux
La TMP s’applique par défaut sur la vente de produits d’investissement, en l’absence de facture d’achat nominative prouvant le prix et la date de l’achat.
Elle s’élève à 11.5% du montant du bien vendu.
Elle se compose de :
- 11% de taxe forfaitaire
- 0.5% de Contribution pour le Remboursement de la Dette Sociale (CRDS)
Taxe sur la plus-value
La TPV s’applique sous conditions. Il vous faut posséder une facture d’achat nominative ou bien une déclaration de donation ou de succession indiquant soit :
- les numéros de série des produits,
- le numéro de scellé des produits.
Elle s’élève à 36.2% de votre plus value, mais celle-ci bénéficie d’un abattement de 5% chaque année, dès la troisième année de détention.
Les cessions à titre gratuit (donation, succession) ne sont pas soumises à la taxe forfaitaire. Un acte notarié justifiant de la date de cession des objets peut permettre de bénéficier de la TPV dans un second temps.
Prenons l’exemple d’une plus-value de 1000 €.
- Après 2 ans : imposition de 36.2%, soit 362 €
- Après 3 ans : imposition de 34.39%, soit 343.9 €
- Après 10 ans : imposition de 21.72%, soit 217.2 €
- Après 15 ans : imposition de 12,67 %, soit 126.7 €
- Après 20 ans : imposition de 3,62 %, soit 36.2 €
Après 22 ans : vous êtes totalement exonéré de taxes.
| Année | Imposition | ||
|---|---|---|---|
| 2 | 36.2% | 12 | 18.1% |
| 3 | 34.39% | 13 | 16.29% |
| 4 | 32.58% | 14 | 14.48% |
| 5 | 30.77% | 15 | 12.67% |
| 6 | 28.96% | 16 | 10.86% |
| 7 | 27.15% | 17 | 9.05% |
| 8 | 25.34% | 18 | 7.24% |
| 9 | 23.53% | 19 | 5.43% |
| 10 | 21.72% | 20 | 3.62% |
| 11 | 19.91% | 21 | 1.81% |
La taxe sur la plus-value peut dans certains cas être moins intéressante que la taxe sur les métaux précieux.
Cela peut être le cas lorsque la plus value est importante et que l’abattement vient de commencer.
Nos conseillers vous indiquerons dans tous les cas le régime fiscal le plus avantageux pour vous.
Taxe sur les bijoux
En dessous de 5 000 €, vos bijoux sont exonérés de taxes.
Si le prix de vente d’un bijou est supérieur ou égal à 5000 €, la TFOP s’applique.
Elle représente 6.5% de la valeur de revente.
C’est bien la valeur unitaire du bijou qui est prise en compte et non la valeur totale de vos bijoux.
La TFOP se compose de :
- 6% de taxe forfaitaire,
- 0.5% de Contribution pour le Remboursement de la Dette Sociale (CRDS).
Fiscalité sur la détention de produits d’investissement
La détention d’or et d’argent n’est plus soumise à aucune taxation depuis 2018.
Les frais éventuels liés à la détention sont simplement les frais de garde, si vous souhaitez stocker vos métaux dans un coffre sécurisé, Fidso propose ce service.