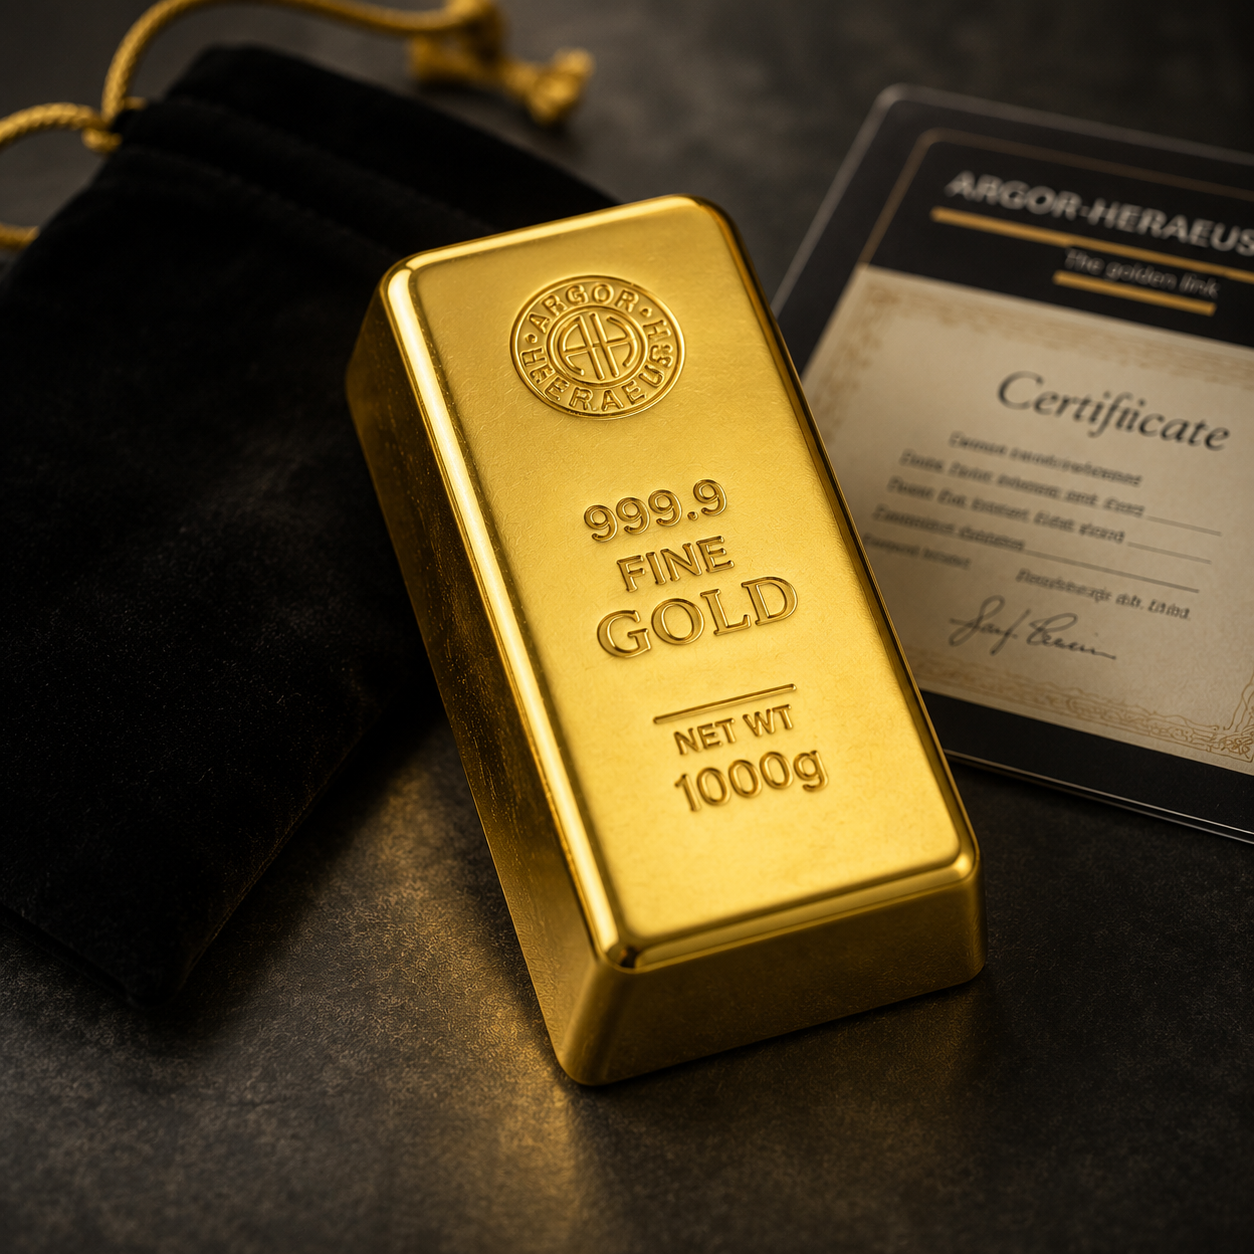
Il est important de comprendre la fiscalité applicable aux lingots d’or avant d’acheter ou vendre pour s’assurer un investissement réussi.
Pour contrer l’inflation ou pour se protéger de crises économiques, les lingots d’or sont un choix d’investissement très intéressants pour plusieurs raisons :
- un lingot d’or n’est la dette de personne,
- l’or existe en quantité limitée, contrairement à une monnaie de pays qui peut être créée
- le prix d’un lingot reflète au mieux le cours de l’or
On distingue deux catégories de lingots en or :
- sous forme de métaux précieux,
- sous forme d’objets précieux.
Pour qu'un lingot d'or soit considéré comme un métal précieux il faut qu’il possède :
- un poid supérieur ou égal à 1 gramme,
- une pureté de minimum 99.5% (995 millièmes),
- une forme de lingot, barre ou plaquette.
Autrement, c’est un objet précieux, il sera considéré comme non boursable et racheté au poids (au même titre qu’un bijou en or).
Les critères définissant les métaux précieux sont définis par la loi.
Il est extrêmement rare qu’un lingot vendu en France ne respecte pas ces critères.
Quand cela arrive, il s’agit soit de lingots :
- d’origine inconnue,
- usés ou dégradés,
- coupés en morceau,
- vendus par un bijoutier en tant que bijoux,
On appelle également les lingots en tant que métaux précieux lingots « d’or d’investissement » ou « d’or boursable », en opposition aux lingots d’or « non boursable » ou « refusé de bourse ».
Voyons maintenant la fiscalité applicable à ces deux catégories de lingots.
Fiscalité à l’achat de lingot d’or
A l’achat :
- les lingots d’or d’investissement ne sont soumis à aucun impôt ni taxes,
- les lingots ne respectant pas les critères pour être des métaux précieux sont soumis à la TVA de 20%.
En pratique, un professionnel de l’or ne vous vendra jamais de lingot d’or qui ne respecte pas les critères d’un métal précieux.
Cette différence de fiscalité à l’achat permet toutefois d’être sûr que le lingot acheté respecte les critères définis par la réglementation.
Fiscalité à la vente de lingot d’or
A la vente, on distingue deux régimes fiscaux pour les lingots d’or d’investissement :
- la taxe forfaitaire sur les métaux précieux (TMP) de 11.5%,
- la taxe sur la plus-value (TPV) de 36.2% avec abattement annuel de 5% dès la troisième année (abattement complet après 22 ans de détention).
Taxe sur les métaux précieux
La TMP est de 11.5% du montant du lingot vendu.
Ce régime fiscal est applicable sans condition. Il s’agit du mode d’imposition le plus commun car historiquement, la plupart des lingots sont transmis dans les familles de main en main (sans déclaration de donation).
Cette taxe se compose de :
- 11% de taxe forfaitaire,
- 0.5% de Contribution pour le Remboursement de la Dette Sociale (CRDS).
Taxe sur la plus-value
Le régime de la TPV s’applique uniquement lorsque deux conditions sont remplies.
Vous devez posséder :
- une facture d’achat nominative (ou un acte notarié) comportant les numéros de série des lingots,
- des lingots toujours sous blisters (sauf pour les lingots gravés d’un numéro de série).
En fonction des cas, la TPV peut être plus ou moins intéressante que le régime de la TMP.
Nos conseillers vous indiqueront dans tous les cas le régime fiscal qui vous avantage le plus.
La TPV s’élève à 36.2% de votre plus value réalisée, mais bénéficie d’un abattement de 5% chaque année, dès la troisième année de détention.
L’abattement permet de réduire la plus-value taxable : cela diminue progressivement le montant de l’impôt. Illustrons avec une plus-value de 1000 € :
- Après 2 ans : imposition de 36.2%, soit 362 €
- Après 3 ans : imposition de 34.39%, soit 343.9 €
- Après 10 ans : imposition de 21.72%, soit 217.2 €
- Après 15 ans : imposition de 12,67 %, soit 126.7 €
- Après 20 ans : imposition de 3,62 %, soit 36.2 €
- Après 22 ans : vous serez totalement exonéré de taxes.
| Année | Imposition | Année | Imposition |
|---|---|---|---|
| 2 | 36.2% | 12 | 18.1% |
| 3 | 34.39% | 13 | 16.29% |
| 4 | 32.58% | 14 | 14.48% |
| 5 | 30.77% | 15 | 12.67% |
| 6 | 28.96% | 16 | 10.86% |
| 7 | 27.15% | 17 | 9.05% |
| 8 | 25.34% | 18 | 7.24% |
| 9 | 23.53% | 19 | 5.43% |
| 10 | 21.72% | 20 | 3.62% |
| 11 | 19.91% | 21 | 1.81% |
Ce régime fiscal est à priori intéressant à long terme, mais peut également l’être à court terme dans le cas d’une donation ou succession :
Si la valeur de revente des lingots est identique ou presque à leur valeur du jour de l'obtention, la plus value réalisée sera techniquement très faible, donc le pourcentage taxé le sera lui aussi.
Quelle fiscalité pour la vente d’un lingot non boursable ?
A la vente, les lingots d’or non-boursable sont soumis à une fiscalité particulière dépendant de la valeur unitaire :
- Si la valeur du lingot est inférieure à 5000 € : il est exonéré d'impôts
- Si elle dépasse 5000 € : la taxe forfaitaire sur les objets précieux (TFOP) de 6.5% du montant s’applique
Bien que ce régime fiscal soit assez intéressant, il est réservé aux objets précieux. Or les lingots en tant qu’objet précieux sont très rares. La TFOP s’applique plus généralement aux bijoux et vieilles pièces d’or.
Notez qu’il n’est pas intéressant de détériorer vos lingotins afin de profiter de la TFOP car le lingot perdrait plus de valeur en perdant sa valeur boursable qu’en payant la TMP ou la TPV.
En effet, lorsqu’un professionnel achète un lingot non boursable : il applique des frais supplémentaires afin de faire refondre le lingot abîmé en un nouveau lingot boursable.
Un lingot boursable peut quant à lui être conservé ou revendu tel quel.
Quelle fiscalité pour la détention de lingots d’or ?
La détention de lingots n’est soumise à aucune imposition en France.
Les lingots ne sont pas soumis à l’ISF (impôt de Solidarité sur la Fortune) car ce sont des biens mobiliers (or cette taxe ne concerne que les biens immobiliers).
Quelle fiscalité lors de la donation de lingots en or ?
On distingue deux types de donation :
- les dons manuels,
- les présents d’usage (ou dons d’usage).
Le don manuel désigne une donation classique : remise d’un objet de main en main.
Le don d’usage est quant à lui désigné par deux éléments :
- l'événement (mariage, remise de diplôme, etc),
- sa valeur au regard du donateur.
Voyons à quoi correspondent ces types de donation, dans quels cas il faut déclarer le don ainsi que les différents régimes fiscaux qui s’appliquent.
Don manuel de lingots d’or
Une donation manuelle doit obligatoirement être déclarée auprès de l’administration fiscale.
Il est recommandé de formaliser la donation de lingots par un acte notarié bien que ce ne soit pas obligatoire.
Ceci vous permettra lors de la revente de votre or d’en justifier la provenance et la valeur d’acquisition et ainsi profiter du régime de la taxe sur la plus-value.
Un don manuel est imposé s’il dépasse la valeur limite sur la période de 15 ans, elle dépend de la relation entre donataire et donateur :
- Entre parent et enfant : 100 000 €
- Entre grand parent et petits enfant : 31 865 €
- Entre frère et sœur : 15 932 €
- Entre arrière-grand-parent et arrière-petit-enfant : 5 310 €
- Entre oncle/tante et neveu/nièce : 7 967 €
Cela signifie que sur 15 ans, un enfant peut bénéficier d’une valeur de 100 000 € par parent sans être imposé, de même pour un parent bénéficiant de son enfant.
Le surplus est imposé à un taux progressif allant de 5 à 45% :
| Surplus net taxable | Taux |
| Moins de 8 072 € | 5 % |
| Entre 8 072 et 12 109 € | 10 % |
| Entre 12 109 et 15 932 € | 15 % |
| Entre 15 932 et 552 324 € | 20 % |
| Entre 552 324 et 902 838 € | 30 % |
| Entre 902 838 et 1 805 677 € | 40 % |
| Plus de 1 805 677 € | 45 % |
Ceci est valable pour une donation en ligne directe.
Retrouvez ces informations sur les dons manuels sur le site des impôts.
La déclaration permet de bénéficier d’une fiscalité avantageuse pour la revente.
Lorsque le don dont vous êtes bénéficiaire est enregistré, la valeur déclarée sera la valeur la plus élevée entre :
- la valeur du jour de sa déclaration,
- la valeur du jour de son enregistrement,
- la valeur du jour de la donation.
Le jour où vous revendez votre lingot, la différence entre sa valeur actuelle et la valeur enregistrée le jour du don, détermine votre plus-value réalisée.
Pourquoi est-il intéressant de déclarer une donation de lingots ?
Le régime des plus-values vous impose sur cette plus value réalisée (36.2% dans les trois ans de détention).
Autrement dit, plus la plus valeur actuelle du lingot est proche de la valeur d’acquisition, moins vous serez taxé.
Cela signifie que si vous revendez un lingot dès son obtention, la plus value réalisée sera de 0 €, vous serez ainsi exonéré d'impôts (sous réserve de présenter la déclaration de donation à la revente).
De même, lorsque la valeur de revente est inférieure à la valeur d’acquisition : vous êtes également exonéré d’impots.
Le régime de taxe sur la plus-value est accessible uniquement si vous possédez une déclaration (ou une facture nominative) avec le numéro de série de vos produits ou scellés.
C’est pour cela qu’il est intéressant de prendre rendez-vous chez un notaire pour la déclaration, afin d’être sûr que tout ait été réalisé en bonne et due forme et éviter ainsi un redressement fiscal.
Si le donataire qui revend ses lingots ne remplit pas cette condition, il sera taxé à la revente pour 11.5% du montant total, et non d’une partie de sa plus-value.
Il peut être intéressant de ne pas déclarer une donation si les montants de donations sont dépassés par d’autres sources que l’or, comme de l'immobilier par exemple. La donation doit alors respecter au mieux les critères d’un don d’usage.
Don d’usage de lingot d’or
Un présent d’usage est par définition exonéré d’impôts.
Deux critères cumulatifs permettent de définir une donation comme étant un don d’usage :
- l'événement : il doit s’agir d’un événement spécial : un anniversaire, un mariage, une remise de diplôme,...
- la valeur : elle doit être cohérente avec les ressources et le patrimoine du donateur
Le niveau de revenu, la fréquence des cadeaux, ainsi que l’importance du geste au regard des biens du donateur seront pris en compte.
Le présent d’usage ne fixe alors aucune valeur ni date d'acquisition documentée : lors d'une revente ultérieure, le donataire ne peut donc pas justifier d'un prix et d'une date d'entrée dans son patrimoine.
Il sera soumis à la taxe sur les métaux précieux de 11.5% du prix de vente.
Notons que l'administration fiscale est libre de prendre en compte les critères cités ci-dessus afin de réévaluer la nature du don comme étant un don manuel.
Dans quel cas est-il intéressant de ne pas déclarer un don de lingots (don d’usage) ?
Les lingots (et l’or en général) sont, de par leur nature, facilement transmissible de la main à la main. Ce qui n'est pas le cas de l’immobilier ou des actions.
Il est donc préférable, lorsque l’on prépare une succession, d’utiliser les plafonds de donation déclarée dans un premier temps pour l’immobilier et les actions.
Si le plafond est atteint, la taxe sur les droits de succession s'applique. Elle atteint 15% dès que le surplus dépasse une valeur de 12 109 € et peut aller jusqu’à 45%.
Or dans le cas du don d’usage, la valeur de votre or n’est pas dans l’assiette fiscale de la succession ou donation, la seule taxe à payer par le bénéficiaire est de 11,5% du montant de vente (Taxe sur les Métaux Précieux).
Cela peut donc représenter une économie substantielle pour les personnes ayant un patrimoine confortable.
Ce point est illustré pour une donation en ligne directe, ceci est encore plus intéressant pour tout autres liens de parenté. Les différents barèmes de taxations sont détaillés sur le site des impôts.